世界の先端半導体パッケージング市場、2034年に794億米ドル規模へ拡大予測 ― AI・高性能コンピューティング需要を背景に年平均7.6%成長
2.5D・3Dパッケージングやチップレット技術の進展が市場成長を後押し。アジア太平洋地域が最大市場を維持し、車載エレクトロニクス分野で高い成長が見込まれる
Stratistics Market Research Consulting Pvt Ltd(以下、Stratistics MRC)は、最新の市場調査レポート「Advanced Semiconductor Packaging Market Forecasts to 2034 – Global Analysis」を発表しました。
本調査によると、世界の先端半導体パッケージング市場は2026年の442億米ドルから2034年には794億米ドルに達し、予測期間中に年平均成長率(CAGR)7.6%で成長すると予測されています。
人工知能(AI)、高性能コンピューティング(HPC)、データセンター、次世代通信、自動車エレクトロニクスなどの分野で半導体の高性能化と省電力化への要求が高まる中、先端パッケージング技術の重要性が増しています。
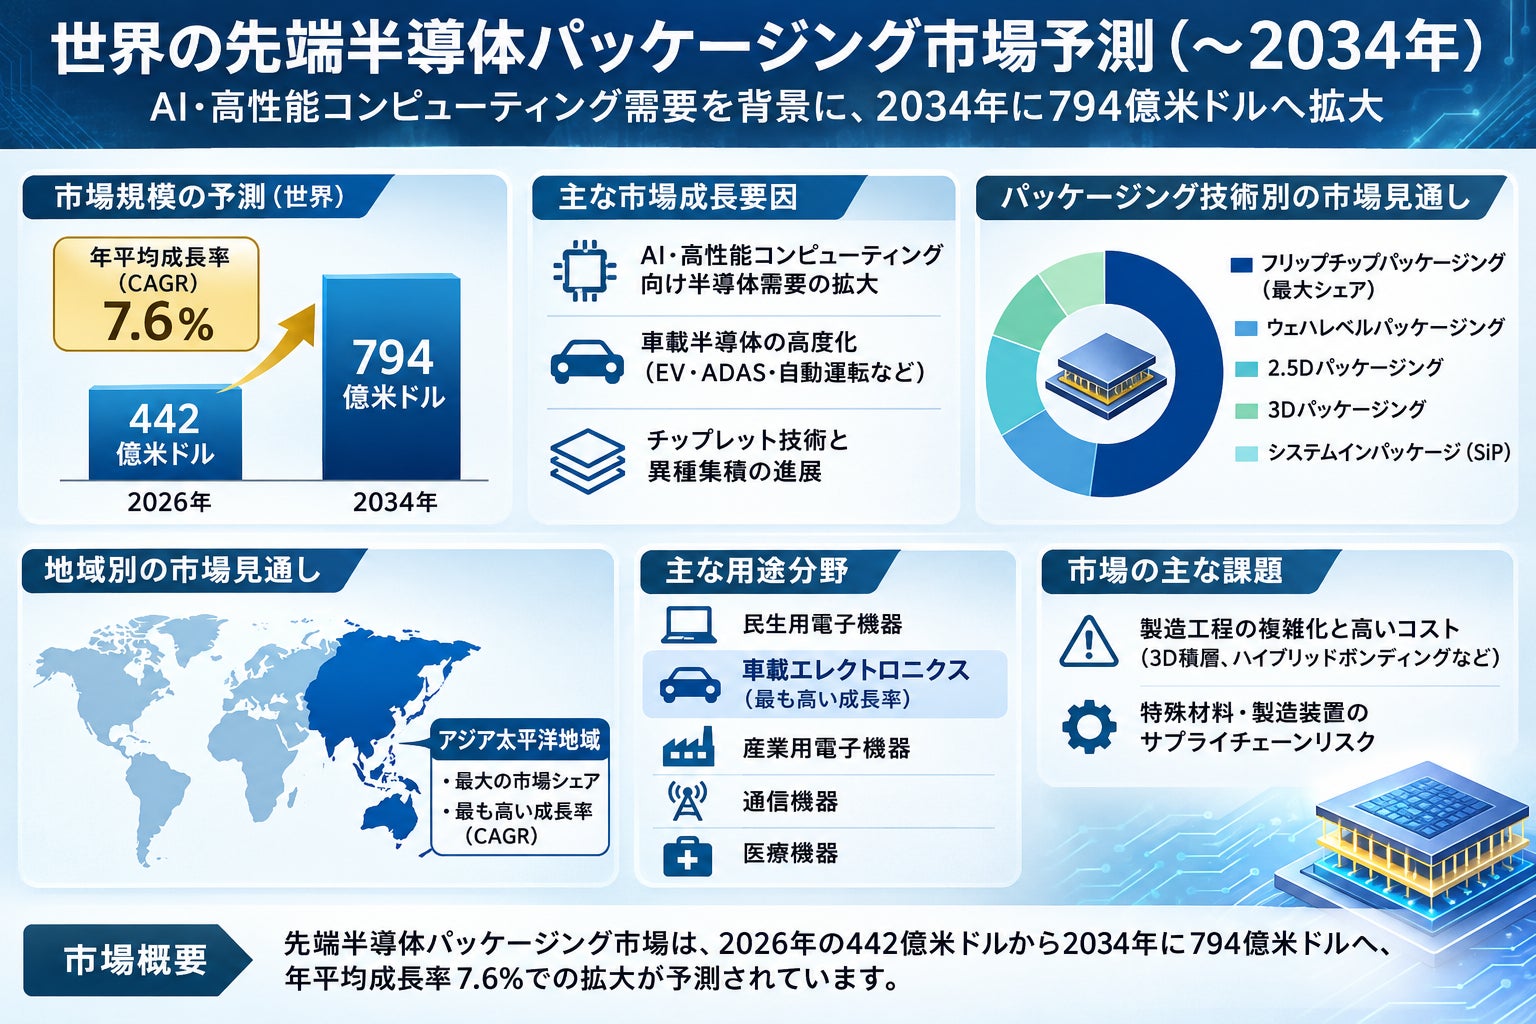
先端半導体パッケージング市場の概要
先端半導体パッケージングとは、複数の半導体チップや電子部品を高密度に集積し、性能、電力効率、熱管理能力、接続性を向上させるための技術です。
従来の半導体微細化だけでは対応が難しくなりつつある性能向上への要求に対し、2.5Dパッケージング、3D積層、チップレット、ファンアウト型ウェハレベルパッケージング、システムインパッケージ(SiP)、ハイブリッドボンディングなどの技術が重要な役割を果たしています。
これらの技術は、演算処理能力の向上、信号伝送距離の短縮、消費電力の削減、パッケージの小型化を可能にし、次世代半導体システムの開発を支えています。
市場成長を牽引する主な要因
1. AI・高性能コンピューティング向け半導体需要の拡大
生成AI、機械学習、クラウドコンピューティング、データセンターの急速な発展により、高い演算性能とメモリ帯域幅を備えた半導体への需要が拡大しています。
特に、複数の半導体ダイを高密度に接続する2.5D・3Dパッケージング技術は、プロセッサとメモリ間の通信効率を改善し、高性能なAIシステムの実現に貢献しています。
また、チップレットアーキテクチャの普及により、異なる製造プロセスで開発された半導体チップを単一パッケージに統合する技術への関心が高まっています。
2. 車載半導体の高度化
電気自動車(EV)、先進運転支援システム(ADAS)、自動運転技術、コネクテッドカーの普及に伴い、自動車向け半導体の処理能力と信頼性に対する要求が高まっています。
先端パッケージング技術は、高密度実装、効率的な放熱、安定した信号伝送を実現することで、車載コンピューティングシステムの高度化を支えています。
本調査では、車載エレクトロニクス分野が予測期間中に最も高い成長率を示すと見込まれています。
3. チップレット技術と異種集積の進展
チップレット技術は、プロセッサ、メモリ、通信機能などを個別に設計・製造し、単一パッケージ内で統合するアプローチです。
この技術により、半導体メーカーは設計の柔軟性を高めながら、用途に応じた高性能システムを構築できます。
データセンター、通信機器、産業用電子機器、自動車などで採用が進むことにより、高密度配線、接合、検査、実装技術に対する需要拡大が期待されています。
パッケージング技術別の市場動向
本調査では、先端半導体パッケージング市場を以下の5つの技術に分類しています。
フリップチップパッケージング(Flip-Chip Packaging)ウェハレベルパッケージング(Wafer-Level Packaging)2.5Dパッケージング(2.5D Packaging)3Dパッケージング(3D Packaging)システムインパッケージ(System-in-Package:SiP)
このうち、フリップチップパッケージングが予測期間中に最大の市場シェアを占めると予測されています。
フリップチップ技術は、半導体チップと基板間の電気的・熱的接続を効率化し、高い信号性能、接続密度、放熱性能を実現します。
プロセッサ、メモリ、グラフィックスデバイス、ネットワーク機器、車載電子機器など幅広い用途で採用されており、成熟した製造基盤と高い汎用性が市場での優位性を支えています。
一方、2.5D・3Dパッケージングは、AIアクセラレータや高性能コンピューティング向け半導体の高度化に伴い、重要性を増しています。
アジア太平洋地域が世界市場をリード
地域別では、アジア太平洋地域が予測期間中に最大の市場シェアを維持するとともに、最も高い年平均成長率を記録すると予測されています。
台湾、韓国、中国、日本を中心に、半導体ファウンドリー、メモリメーカー、OSAT(半導体組立・テスト受託企業)、パッケージ基板メーカー、製造装置メーカーが集積しています。
この強固な産業基盤に加え、AI、データセンター、自動車、通信、民生用電子機器向けの半導体需要が、先端パッケージング設備への投資と生産能力の拡大を支えています。
日本市場への示唆
日本は、半導体材料、製造装置、パッケージ基板、精密加工技術などの分野で重要な産業基盤を有しています。
先端パッケージング技術の高度化に伴い、以下の領域で事業機会が広がると考えられます。
高密度半導体パッケージ基板およびインターポーザハイブリッドボンディング関連装置・材料先端封止材料、アンダーフィル材料、ダイアタッチ材料半導体の熱管理・放熱技術2.5D・3Dパッケージング向け検査・評価装置車載半導体向け高信頼性パッケージング技術
特に、日本の半導体材料メーカーや製造装置メーカーにとって、チップレット技術や異種集積技術の普及は、中長期的な事業機会につながる可能性があります。
市場拡大における課題
先端半導体パッケージング市場は成長が見込まれる一方、製造工程の複雑化と高い設備投資負担が課題となっています。
3D積層、ハイブリッドボンディング、チップレット実装などの技術では、高精度な位置合わせ、特殊材料、先進的な検査装置、効率的な熱管理が必要です。
また、インターポーザ、パッケージ基板、接合材料、製造装置などの供給が限られたサプライヤーに依存する場合、供給不足や地政学的リスクが生産計画に影響を及ぼす可能性があります。
こうした課題への対応として、サプライチェーンの多様化、製造能力の拡充、歩留まり改善、材料技術の高度化が重要になると考えられます。
主要企業と競争環境
世界の先端半導体パッケージング市場では、半導体メーカー、ファウンドリー、OSAT企業、材料・基板メーカーが技術開発と生産能力の強化を進めています。
本調査で取り上げる主な企業は以下のとおりです。
Intel Corporation、Amkor Technology、ASE Technology Holding、Taiwan Semiconductor Manufacturing Company(TSMC)、Samsung Electronics、JCET Group、Advanced Micro Devices(AMD)、SK Hynix、Micron Technology、Infineon Technologies、STMicroelectronics、京セラ株式会社、Powertech Technology Inc.、ChipMOS Technologies、TongFu Microelectronics、Huatian Technology、SJ Semiconductor、Unimicron。
競争の中心は、従来の製造能力やコスト競争力に加え、高密度集積技術、熱管理性能、異種集積への対応力、顧客との共同開発体制へと広がっています。
特に、AI・HPC向けの高性能パッケージング技術や、車載用途に求められる高信頼性実装技術が重要な競争要素となっています。
主要企業の最近の動向
2026年4月:IntelによるAI関連投資計画
Intel Corporationは、AI半導体スタートアップのSambaNova Systemsに対し、追加で1,500万米ドルを投資する計画が報じられました。
規制当局の承認を条件とするこの投資により、IntelのSambaNovaに対する持分は約9%となる見通しです。
この動きは、AIインフラ分野におけるIntelの事業展開を示すものです。
2025年5月:Samsung Electronicsによる事業拡大
Samsung Electronicsは、欧州の投資会社Tritonから、空調ソリューション企業FläktGroupの全株式を15億ユーロで取得する契約を締結したと発表しました。
この買収は、Samsungの空調関連事業を強化するものであり、同社の事業ポートフォリオ拡大の一環と位置付けられます。
2024年10月:TSMCとAmkor Technologyの協業
TSMCとAmkor Technologyは、米国アリゾナ州における先端半導体パッケージングおよびテスト能力の拡充に向けた覚書を締結しました。
この協業では、TSMCがAmkorの計画施設を通じて先端パッケージングおよびテストサービスを利用する予定です。
両社の連携は、米国内における半導体製造・後工程エコシステムの強化につながると期待されています。
調査対象と市場セグメンテーション
本レポートでは、世界の先端半導体パッケージング市場を技術、材料、用途、エンドユーザー、地域別に分析しています。
パッケージング技術別
フリップチップパッケージングウェハレベルパッケージング2.5Dパッケージング3Dパッケージングシステムインパッケージ(SiP)
材料別
パッケージ基板封止樹脂ボンディングワイヤリードフレームダイアタッチ材料アンダーフィル材料
用途別
民生用電子機器車載エレクトロニクス産業用電子機器通信機器医療機器
エンドユーザー別
垂直統合型半導体メーカー(IDM)ファウンドリー半導体組立・テスト受託企業(OSAT)
地域別
北米欧州アジア太平洋南米その他の地域(中東・アフリカ)
日本を含む主要国について、国別市場動向と成長機会を分析しています。
すべての画像
- 種類
- 調査レポート
- ビジネスカテゴリ
- 鉄鋼・金属・ガラス・土石・ゴム経営・コンサルティング
- ダウンロード
- プレスリリース素材
このプレスリリース内で使われている画像ファイルがダウンロードできます
